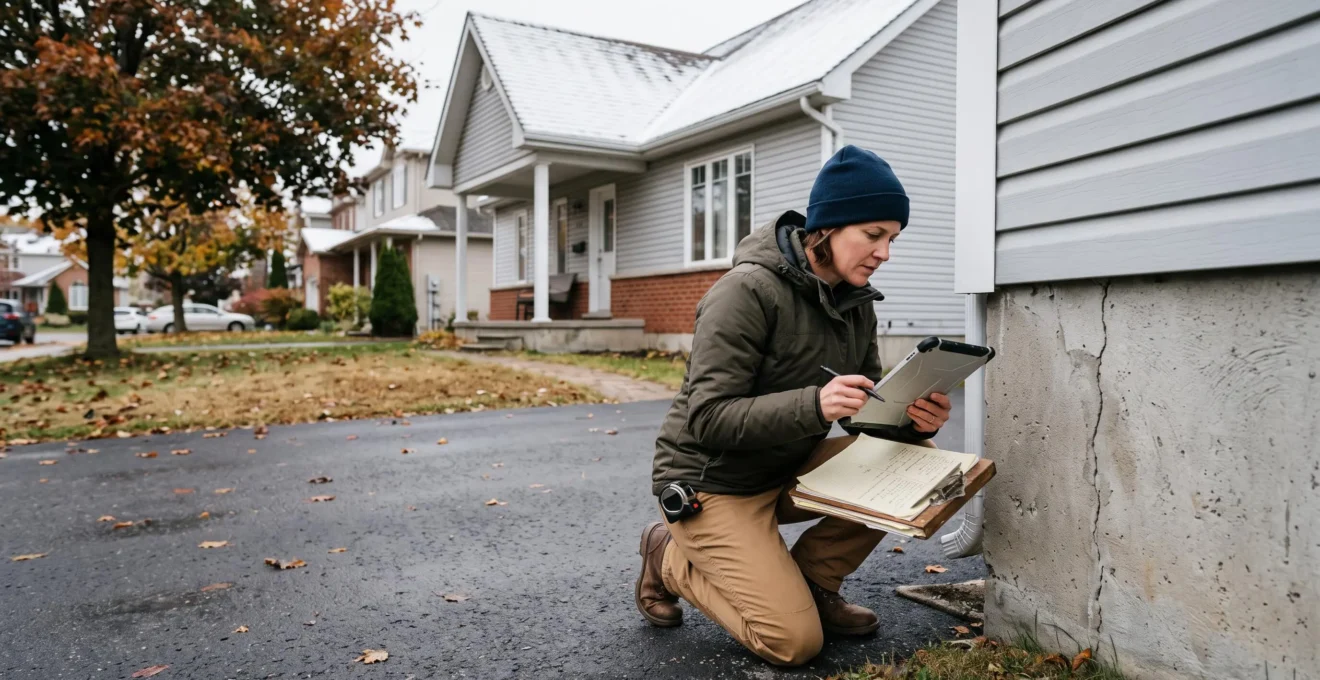
Acheter une maison unifamiliale au Canada permet de profiter d’un espace de vie indépendant, d’un terrain et d’une plus grande liberté d’aménagement. Mais le prix affiché ne représente qu’une partie de l’engagement financier. Une fois propriétaire, il faut assumer les taxes foncières, les assurances, le chauffage, l’entretien extérieur et les réparations, parfois importantes.
Pour éviter de sous-estimer ces dépenses, l’acheteur doit examiner l’état des principales composantes du bâtiment, évaluer les coûts récurrents, établir une réserve financière et choisir une hypothèque compatible avec son budget quotidien. L’emplacement, le climat et l’âge de la propriété influencent également les dépenses futures.
Une maison moins chère à l’achat peut devenir plus coûteuse à conserver si sa toiture, ses fenêtres ou son système de chauffage nécessitent rapidement un remplacement. À l’inverse, un bien plus cher mais correctement entretenu peut offrir des dépenses plus prévisibles. L’objectif est donc d’évaluer le coût de possession sur plusieurs années plutôt que de se limiter à la mensualité hypothécaire.
Les essentiels pour acheter une maison sans fragiliser son budget
- Évaluez le prix d’achat et les dépenses futures : taxes, assurance, énergie, entretien et remplacement des équipements.
- Faites inspecter la propriété et établissez un calendrier des réparations prioritaires avant de vous engager définitivement.
- Conservez une marge financière après les paiements hypothécaires pour absorber les imprévus sans compromettre les autres besoins du ménage.
- Pourquoi une maison moins chère peut-elle coûter davantage à entretenir après l’achat ?
- Comment examiner une maison avant l’achat pour repérer les travaux potentiellement coûteux ?
- Maison ou condominium : quel type de propriété convient à votre rythme de vie ?
- Pourquoi utiliser toute sa capacité d’emprunt pour une maison peut-il fragiliser votre budget ?
- Quand réaliser les travaux prioritaires après l’achat d’une maison sans tout entreprendre immédiatement ?
- Comment comparer des quartiers d’une même ville avant d’acheter un logement ?
- Pourquoi ignorer les travaux prévus peut-il rendre un condominium beaucoup plus coûteux ?
- Comment choisir une hypothèque adaptée sans se concentrer uniquement sur le taux d’intérêt ?
Pourquoi une maison moins chère peut-elle coûter davantage à entretenir après l’achat ?
Une maison affichée à un prix inférieur à celui de propriétés comparables peut nécessiter davantage de dépenses après l’acquisition si son entretien a été reporté. Une toiture vieillissante, des fenêtres détériorées ou un système de chauffage en fin de vie peuvent réduire l’avantage financier initial. Le prix doit donc être examiné avec l’état réel du bâtiment.
Le prix d’une maison reflète notamment son emplacement, sa superficie, son terrain, son état et les conditions du marché. Une réduction de prix ne signifie pas nécessairement que le bâtiment est problématique. Cependant, elle ne garantit pas non plus que les coûts futurs seront faibles.
Pour établir un budget réaliste, il faut distinguer trois catégories de dépenses :
- Les charges récurrentes : taxes municipales et scolaires, assurance habitation, chauffage, climatisation et autres services nécessaires au fonctionnement de la propriété.
- L’entretien programmable : nettoyage des gouttières, entretien du terrain, déneigement, vérification du chauffage et interventions saisonnières.
- Les réparations et remplacements majeurs : toiture, fenêtres, fondations, chauffe-eau ou équipements mécaniques dont l’état peut entraîner des dépenses importantes.
Les deux premières catégories sont généralement plus faciles à anticiper. La troisième dépend fortement de l’âge, de l’utilisation et de l’entretien des composantes. Elle peut expliquer une part importante des différences de dépenses entre deux propriétés comparables.
Plutôt que d’appliquer automatiquement un pourcentage de la valeur de la maison à l’entretien annuel, il est préférable de dresser un inventaire des composantes importantes. Pour chacune, l’acheteur peut noter l’année d’installation, l’état observé, les interventions antérieures et le coût estimatif d’un remplacement.
Cette méthode permet de répartir les besoins financiers dans le temps. Une maison ancienne dont les principales composantes ont été récemment remplacées peut présenter un profil de dépenses différent d’une propriété plus récente dont plusieurs équipements approchent simultanément leur fin de vie.
Le climat canadien ajoute une dimension particulière à cette analyse. Dans les régions soumises aux hivers rigoureux, les cycles de gel et de dégel, l’accumulation de neige et les longues périodes de chauffage justifient une attention accrue à l’enveloppe du bâtiment, au drainage et aux équipements thermiques. Leur état doit néanmoins être évalué individuellement.
Les recommandations du gouvernement du Canada pour acheter une maison rappellent d’ailleurs l’importance de prévoir les dépenses de chauffage, les impôts fonciers, les assurances, les réparations et l’entretien extérieur.
Ce premier calcul permet de repérer les propriétés dont le prix paraît avantageux, mais dont les besoins techniques nécessitent une vérification plus approfondie avant l’achat.
Comment examiner une maison avant l’achat pour repérer les travaux potentiellement coûteux ?
Pour repérer les travaux coûteux avant d’acheter, il faut combiner une inspection préachat professionnelle, l’examen des documents du vendeur et la vérification des rénovations réalisées. L’inspection permet de relever les défauts visibles et les signes de détérioration, mais elle ne garantit pas l’absence de problèmes dissimulés. Les constats doivent ensuite être traduits en estimations financières.
Au Canada, il est généralement prudent de négocier une condition d’inspection satisfaisante dans l’offre d’achat, selon les règles applicables dans la province et les modalités du contrat. Cette précaution permet à l’acheteur d’évaluer les conclusions du professionnel avant de poursuivre la transaction, dans les limites de la clause convenue.
L’inspecteur examine notamment les éléments accessibles de la structure, de la toiture, des fondations, de la plomberie, de l’électricité et des systèmes de chauffage. Il recherche aussi les signes d’humidité ou d’infiltration. Les méthodes et limites de l’inspection doivent être précisées dans son mandat.
Le rapport est particulièrement utile lorsqu’il classe les observations selon leur gravité :
- Problèmes majeurs : défauts présentant un enjeu de sécurité, de stabilité ou d’intégrité du bâtiment, qui nécessitent une évaluation approfondie.
- Composantes vieillissantes : éléments encore fonctionnels, mais susceptibles d’entraîner prochainement des dépenses de remplacement.
- Entretien courant : interventions préventives qui peuvent être intégrées au calendrier normal du propriétaire.
Certains indices peuvent justifier une inspection spécialisée : présence possible de radon, problème de drainage, fissures préoccupantes, installation septique ou matériaux particuliers. Les risques à rechercher varient selon la région et les caractéristiques de la propriété.
Le rapport d’inspection ne remplace pas les vérifications documentaires. Les déclarations du vendeur, les factures de travaux et les garanties disponibles peuvent apporter des informations sur l’historique du bâtiment. Les registres municipaux peuvent également aider à vérifier les permis relatifs à certaines rénovations, selon leur disponibilité.
Les cinq vérifications à terminer avant de lever vos conditions d’achat
- Obtenez un rapport d’inspection écrit et conservez une liste des défauts à examiner.
- Faites estimer les réparations importantes par des professionnels qualifiés et réunissez les devis disponibles.
- Demandez les déclarations du vendeur et les justificatifs des rénovations pour constituer un dossier d’entretien.
- Vérifiez auprès de la municipalité les permis et les éventuelles questions de conformité, puis consignez les réponses obtenues.
- Établissez un budget de travaux distinguant les interventions urgentes, programmables et facultatives, avec une réserve pour imprévus.
Au Québec, les règles relatives aux vices cachés et à la garantie légale peuvent offrir certains recours, sous réserve du contrat et des circonstances. Les protections ne sont pas identiques partout au Canada. Une vente sans garantie légale peut notamment modifier les risques assumés par l’acheteur, et une consultation juridique peut être pertinente.
Une fois l’état de la propriété clarifié, il reste à déterminer si les responsabilités d’une maison individuelle correspondent réellement au temps et aux ressources du ménage.
Maison ou condominium : quel type de propriété convient à votre rythme de vie ?
Une maison unifamiliale convient généralement aux acheteurs qui souhaitent davantage d’autonomie et acceptent de gérer eux-mêmes l’entretien du bâtiment et du terrain. Un condominium peut mieux répondre aux besoins d’une personne privilégiant une gestion collective de certaines composantes. Le choix dépend autant du temps disponible et du contrôle souhaité que du budget.
Posséder une maison individuelle signifie organiser le déneigement, la tonte, l’entretien extérieur et les réparations. Le propriétaire décide généralement du calendrier des interventions, sous réserve des règles municipales et des autres contraintes applicables.
En condominium, une partie de ces responsabilités est confiée au syndicat ou à l’association de copropriété. Les copropriétaires financent collectivement les dépenses communes au moyen de contributions périodiques, tout en restant responsables des éléments relevant de leur partie privative.
Cette différence peut être particulièrement importante pour un ménage qui voyage fréquemment, travaille de longues heures ou ne souhaite pas coordonner régulièrement des entrepreneurs.
Pour comparer les deux modes de propriété, trois dimensions méritent une attention particulière : le contrôle sur les décisions, les dépenses susceptibles de survenir et l’horizon pendant lequel le ménage envisage d’occuper le logement.
| Critère | Maison unifamiliale | Condominium |
|---|---|---|
| Entretien extérieur | Géré directement par le propriétaire | Souvent organisé collectivement pour les parties communes |
| Travaux et rénovations | Autonomie généralement plus importante | Règles de copropriété à respecter |
| Dépenses majeures | Financées individuellement | Réparties selon les règles de copropriété |
| Organisation du temps | Gestion personnelle des interventions | Gestion partiellement déléguée |
| Revente | Dépend notamment de l’état du bien et du marché | Dépend aussi de l’état et de la situation financière de la copropriété |
La gestion collective ne supprime pas les risques financiers. Des frais de copropriété faibles peuvent être compatibles avec une bonne gestion, mais ils peuvent aussi masquer une réserve insuffisante pour financer de futurs travaux.
Au Québec, les règles québécoises de gestion des copropriétés divises prévoient notamment un carnet d’entretien et une étude du fonds de prévoyance. Le règlement entré en vigueur le 14 août 2025 comprend des dispositions transitoires pour les syndicats existants.
Le choix doit également tenir compte de l’horizon de détention. Une famille qui souhaite aménager progressivement son terrain peut privilégier une maison, tandis qu’un acheteur anticipant des changements professionnels peut accorder davantage de valeur à une gestion immobilière moins exigeante.
Quel que soit le type de propriété choisi, le financement doit laisser suffisamment de marge pour absorber ces responsabilités sans transformer le logement en contrainte financière permanente.
Pourquoi utiliser toute sa capacité d’emprunt pour une maison peut-il fragiliser votre budget ?
Utiliser la totalité du montant qu’une banque accepte de prêter peut fragiliser un ménage parce que l’admissibilité hypothécaire ne représente pas son budget personnel idéal. Les calculs du prêteur tiennent compte de certaines dépenses et dettes, mais ne reproduisent pas tous les coûts futurs d’entretien ni les choix de vie de l’acheteur.
Au Canada, les institutions financières évaluent notamment deux coefficients d’endettement : l’amortissement brut de la dette (ABD) et l’amortissement total de la dette (ATD). Le premier mesure la part du revenu brut consacrée aux dépenses de logement retenues dans le calcul. Le second ajoute les autres obligations financières considérées.
39 % et 44 %
Coefficients de référence respectifs de l’ABD et de l’ATD présentés par l’Agence de la consommation en matière financière du Canada. Ce sont des repères d’admissibilité, et non des plafonds universels garantissant l’approbation.
Agence de la consommation en matière financière du Canada.
Le calcul des frais de logement comprend notamment les paiements hypothécaires, les impôts fonciers, le chauffage et, lorsqu’il y a lieu, une portion des frais de condominium. Toutefois, des projets familiaux, l’épargne, l’entretien extérieur et les rénovations peuvent nécessiter des ressources supplémentaires.
Le test de résistance hypothécaire constitue une autre étape. Pour les banques, le taux de qualification correspond au plus élevé entre 5,25 % et le taux négocié majoré de deux points de pourcentage. Les critères d’admissibilité hypothécaire de l’Agence de la consommation en matière financière du Canada expliquent ce mécanisme.
Ce test vérifie notamment la capacité de remboursement à un taux supérieur au taux contractuel dans les conditions prévues. Il ne constitue cependant pas un budget exhaustif des dépenses d’un propriétaire.
Pour établir une limite d’achat personnelle, le ménage peut préparer un budget mensuel intégrant :
- Le paiement hypothécaire effectivement prévu.
- Les taxes foncières, l’assurance et les services énergétiques.
- Une provision d’entretien basée sur l’état du bâtiment.
- Une contribution à une réserve pour réparations imprévues.
- Les dépenses familiales, les autres dettes et les objectifs d’épargne.
Il est ensuite utile de projeter ce budget sur douze mois, en tenant compte des dépenses non mensuelles et des variations saisonnières. Le résultat doit être examiné avec les revenus réellement disponibles après impôts plutôt qu’avec le seul revenu brut utilisé dans les ratios bancaires.
Un budget entièrement absorbé par le logement réduit la capacité à gérer une interruption de revenus, une séparation ou une réparation urgente. Il peut également obliger à reporter l’épargne à long terme.
Cette marge de sécurité devient particulièrement utile durant les premières années, lorsque les besoins de rénovation de la maison commencent à se préciser.
Quand réaliser les travaux prioritaires après l’achat d’une maison sans tout entreprendre immédiatement ?
Après l’achat, les travaux doivent être planifiés selon leur urgence plutôt que selon leur visibilité. Les interventions qui touchent à la sécurité, à l’intégrité du bâtiment ou aux infiltrations passent en priorité. Les améliorations énergétiques peuvent ensuite être organisées en fonction des saisons et du budget, tandis que les rénovations purement esthétiques peuvent généralement attendre.
Un nouveau propriétaire peut être tenté de rénover plusieurs pièces dès son installation. Pourtant, engager immédiatement toutes les dépenses peut épuiser la réserve financière au moment où l’occupation du logement révèle de nouveaux besoins.
Une classification en trois niveaux facilite les décisions.
- Priorité immédiate : problèmes électriques dangereux, infiltrations actives, défaillances structurelles préoccupantes ou équipements essentiels présentant un risque. Leur gravité et les mesures nécessaires doivent être évaluées par un professionnel compétent.
- Priorité planifiée : remplacement d’un chauffage vieillissant, amélioration de l’isolation, entretien de la toiture ou correction de problèmes de performance énergétique ne présentant pas de danger immédiat.
- Priorité différable : peinture, changement des revêtements décoratifs, aménagement paysager non essentiel ou modernisation de pièces encore fonctionnelles.
Le calendrier dépend également du climat local. Les interventions sur les revêtements extérieurs et certaines couvertures de toiture se réalisent plus facilement pendant les périodes météorologiques favorables. Les vérifications du chauffage, de l’isolation et de l’étanchéité méritent une attention particulière avant la saison froide.
La disponibilité des entrepreneurs doit être vérifiée suffisamment tôt. Les délais peuvent varier selon la saison, la région, la spécialité et l’ampleur du chantier. Demander plusieurs soumissions comparables aide à préciser le budget sans présumer qu’une période donnée sera systématiquement moins coûteuse.
Une planification pluriannuelle permet d’anticiper les principaux remplacements. Le propriétaire peut établir un tableau indiquant l’état de chaque composante, son niveau de priorité, le coût estimé, l’année cible et la provision financière à constituer.
| Période | Interventions à examiner | Décision budgétaire |
|---|---|---|
| Dès l’acquisition | Défauts dangereux ou dégradations actives | Prévoir les correctifs nécessaires sans attendre |
| Avant le premier hiver | Chauffage, étanchéité et isolation | Prioriser selon l’état et les risques constatés |
| Années suivantes | Toiture, fenêtres et équipements vieillissants | Constituer progressivement les provisions |
| Selon les ressources disponibles | Aménagements et finitions esthétiques | Reporter sans compromettre l’entretien essentiel |
Certaines améliorations énergétiques peuvent être admissibles à des incitatifs gouvernementaux ou à des programmes de services publics. Leur disponibilité, leurs conditions et leurs exigences varient selon le lieu et le programme. Lorsqu’une évaluation énergétique préalable est exigée, entreprendre les travaux avant de vérifier l’admissibilité peut compromettre l’accès à l’aide.
La programmation des travaux doit aussi tenir compte de l’environnement immédiat de la propriété, car deux maisons comparables peuvent entraîner des dépenses très différentes selon leur quartier.
Comment comparer des quartiers d’une même ville avant d’acheter un logement ?
Comparer des quartiers exige d’aller au-delà du prix moyen des propriétés. Les taxes foncières, les transports, les écoles, les services, les nuisances et les risques environnementaux influencent le coût et la qualité de vie. Une comparaison utile repose sur des données propres à chaque adresse, complétées par des visites à différents moments.
Deux maisons offrant une superficie similaire peuvent répondre à des besoins très différents selon leur emplacement. La proximité d’une école, d’un lieu de travail ou des commerces peut réduire certains déplacements, tandis qu’un quartier plus éloigné peut accroître les besoins de transport.
Les taxes foncières doivent être examinées à partir des renseignements applicables à chaque propriété. Elles peuvent dépendre de la municipalité, de l’évaluation foncière, des taux de taxation et de certaines charges particulières. Il ne faut donc pas supposer que deux biens affichés au même prix entraîneront les mêmes taxes annuelles.
Une grille de comparaison peut intégrer les critères suivants :
- Charges locales : taxes municipales et scolaires, services facturés séparément et contributions particulières applicables.
- Mobilité : accès au transport collectif, durée des déplacements et besoins automobiles du ménage.
- Vie quotidienne : écoles, commerces, établissements de santé, parcs et installations communautaires.
- Environnement : circulation, bruit, stationnement, projets d’aménagement et risques climatiques.
La visite d’un quartier un seul après-midi donne une image partielle de son fonctionnement. Il peut être utile d’y retourner en soirée, en semaine et pendant la fin de semaine afin d’observer la circulation, l’ambiance et les possibilités de stationnement.
Lorsque la saison le permet, une observation hivernale peut également renseigner sur le déneigement, l’accessibilité des rues et l’entretien des espaces extérieurs.
Les risques liés à l’emplacement doivent être vérifiés séparément de l’état du bâtiment. Une propriété située dans une zone exposée aux inondations ou présentant des particularités de sol peut exiger une analyse complémentaire. Les cartes officielles, les renseignements municipaux et les conditions proposées par les assureurs constituent des points de vérification pertinents.
Un projet d’urbanisme à proximité peut aussi modifier l’environnement futur. Consulter les documents municipaux disponibles permet d’identifier les projets annoncés sans présumer de leur réalisation ni de leur effet sur les prix immobiliers.
Enfin, les taxes actuellement facturées ne préjugent pas nécessairement de celles des années suivantes. L’acheteur doit examiner les règles locales et prévoir une marge pour les variations possibles.
Cette démarche est particulièrement pertinente lorsqu’on compare une maison avec un condominium, dont les dépenses collectives peuvent créer d’autres obligations financières.
Pourquoi ignorer les travaux prévus peut-il rendre un condominium beaucoup plus coûteux ?
Un condominium peut devenir nettement plus coûteux que prévu lorsque des réparations majeures doivent être financées sans réserves suffisantes. Les copropriétaires peuvent alors devoir verser une cotisation spéciale en plus de leurs frais habituels. Examiner les travaux planifiés et la situation financière de la copropriété avant l’achat permet de mieux mesurer ce risque.
Les frais mensuels de copropriété servent à financer les charges prévues selon le budget du syndicat ou de l’association. Une partie des contributions peut également alimenter les réserves destinées aux réparations majeures et aux remplacements futurs.
Lorsque ces réserves sont insuffisantes, des travaux touchant la toiture, la façade, les ascenseurs ou les stationnements peuvent nécessiter des contributions supplémentaires.
Une faible cotisation mensuelle n’est donc pas automatiquement synonyme d’économie. Elle doit être interprétée avec l’état de l’immeuble, les dépenses anticipées et les sommes accumulées.
Au Québec, le règlement entré en vigueur le 14 août 2025 prévoit notamment des obligations concernant le carnet d’entretien et l’étude du fonds de prévoyance des copropriétés divises.
25 ans
Horizon des travaux majeurs pris en compte dans l’étude du fonds de prévoyance prévue par la réglementation québécoise. Ce cadre est propre au Québec et comporte des dispositions transitoires pour les syndicats existants.
Gouvernement du Québec, règles de gestion des copropriétés divises.
Les syndicats existants disposent d’un délai transitoire de trois ans et un jour à compter de l’entrée en vigueur du règlement pour obtenir les documents visés. Un acheteur doit donc vérifier quels documents sont effectivement disponibles pour l’immeuble concerné, sans supposer que toutes les copropriétés les détiennent déjà.
Avant d’acheter un condominium, plusieurs documents méritent une analyse attentive : le budget annuel, les états financiers, les procès-verbaux des assemblées, les renseignements sur le fonds de prévoyance et les études techniques disponibles.
Les procès-verbaux peuvent notamment révéler des discussions sur des réparations coûteuses, des reports de travaux ou des besoins de financement supplémentaires. Ces renseignements doivent être analysés dans leur contexte et confrontés à l’état réel de l’immeuble.
La santé financière de la copropriété peut aussi influencer la revente. Un acquéreur potentiel ou son prêteur peut demander des documents supplémentaires ou tenir compte de charges importantes à venir lors de l’évaluation du dossier.
Une réserve importante n’élimine cependant pas tous les risques : des problèmes imprévus peuvent toujours nécessiter de nouvelles contributions.
Maison individuelle ou condominium, la même logique financière s’applique : identifier les obligations futures avant de sélectionner un financement adapté à leur calendrier.
À retenir avant de choisir votre financement
- Le montant maximal autorisé par un prêteur ne doit pas remplacer un budget personnel intégrant les réparations futures.
- Les projets de rénovation, de déménagement ou de revente influencent la flexibilité hypothécaire dont vous pourriez avoir besoin.
- Les pénalités et les privilèges de remboursement anticipé doivent être évalués avec le taux, le terme et la mensualité.
Comment choisir une hypothèque adaptée sans se concentrer uniquement sur le taux d’intérêt ?
Choisir une hypothèque adaptée consiste à comparer le coût du financement, mais aussi ses conditions de remboursement et sa flexibilité. Un taux avantageux peut perdre de son intérêt si le contrat entraîne des pénalités importantes lors d’une vente ou d’un refinancement. Le bon produit dépend de l’horizon de détention, de la stabilité financière et des projets du ménage.
Au Canada, plusieurs caractéristiques déterminent les obligations de l’emprunteur : le taux fixe ou variable, la durée du terme, la période d’amortissement, la fréquence des paiements et les possibilités de remboursement anticipé.
Le terme hypothécaire correspond à la période pendant laquelle certaines conditions du contrat s’appliquent. La période d’amortissement représente plutôt la durée prévue pour rembourser entièrement le prêt si les modalités de remboursement sont respectées et maintenues selon les hypothèses retenues.
Ces deux notions ne doivent pas être confondues. Un emprunteur peut devoir renouveler son hypothèque plusieurs fois avant son remboursement complet, avec des taux et des conditions qui peuvent évoluer.
Le choix entre taux fixe et variable implique également un arbitrage. Un taux fixe apporte généralement davantage de prévisibilité pendant le terme, tandis qu’un taux variable expose l’emprunteur aux variations prévues par son contrat. Selon le produit, ces variations peuvent modifier les paiements, la répartition entre capital et intérêts ou d’autres caractéristiques du remboursement.
Les privilèges de remboursement anticipé méritent une attention particulière. Certains contrats permettent d’augmenter les versements ou de rembourser une partie du capital dans des limites déterminées sans pénalité.
À l’inverse, rompre une hypothèque fermée avant l’échéance du terme peut entraîner des frais. Les méthodes de calcul dépendent du contrat et du prêteur.
Selon les explications officielles sur les pénalités de remboursement anticipé, une pénalité peut notamment être calculée à partir de trois mois d’intérêts ou d’un différentiel de taux d’intérêt. Pour certains contrats hypothécaires fermés, le montant exigé correspond habituellement au plus élevé des deux calculs.
Exemple officiel : l’effet possible d’une rupture hypothécaire
L’Agence de la consommation en matière financière du Canada présente un exemple utilisant un solde hypothécaire de 200 000 $, un taux de 6 %, une période restante de 36 mois et un taux de comparaison de 4 %.
Dans cet exemple, trois mois d’intérêts représentent environ 3 000 $, tandis que le calcul illustratif du différentiel de taux atteint 12 000 $. Il ne s’agit pas d’une pénalité universelle : le montant réel dépend des modalités contractuelles et doit être confirmé auprès du prêteur.
Ce risque doit être mis en perspective avec les projets du ménage. Une famille qui envisage de conserver sa propriété longtemps peut avoir des besoins différents d’un acheteur susceptible de déménager ou de refinancer rapidement.
Un taux légèrement supérieur associé à davantage de flexibilité peut être intéressant dans certains scénarios, mais ce résultat n’est jamais automatique. Il faut comparer les coûts selon des hypothèses cohérentes et intégrer les pénalités potentielles, les remboursements anticipés envisagés et les frais contractuels.
Avant de signer, il est utile de demander au prêteur une présentation écrite des modalités, des privilèges de remboursement et des conséquences d’une rupture anticipée. La comparaison doit également tenir compte de la capacité à continuer de financer l’entretien et les réparations de la propriété.
La décision suivante consiste à établir un budget global d’acquisition et de possession, puis à confronter plusieurs offres hypothécaires aux besoins du ménage, idéalement avant de lever les conditions de financement. L’objectif n’est pas simplement d’obtenir le crédit le plus important, mais de pouvoir conserver et entretenir la maison dans de bonnes conditions.
Faut-il prévoir une réserve financière distincte de la mise de fonds ?
Oui. La mise de fonds sert à financer une partie de l’acquisition, tandis qu’une réserve distincte permet de faire face aux réparations et dépenses imprévues après l’achat. Son montant doit être adapté à l’état de la propriété, aux revenus du ménage et aux autres ressources disponibles. Les frais de clôture doivent également être budgétés séparément.
Peut-on acheter une maison ancienne sans prévoir de rénovations immédiates ?
Oui, si l’inspection et les vérifications complémentaires ne révèlent pas de problème nécessitant une intervention urgente. L’âge d’une maison ne suffit pas à déterminer son état. Il reste prudent de prévoir un calendrier pour les composantes vieillissantes, même lorsque la propriété est habitable sans travaux importants.
Le déneigement et l’entretien du terrain doivent-ils être intégrés au budget annuel ?
Oui. Ces responsabilités peuvent entraîner des dépenses de matériel, de fournitures ou de services professionnels, selon le terrain et les choix du propriétaire. Leur coût varie notamment avec la superficie, les conditions climatiques et la possibilité d’effectuer soi-même l’entretien.
Une préapprobation hypothécaire garantit-elle que le ménage pourra assumer toutes les dépenses de la maison ?
Non. Une préapprobation repose sur une évaluation financière effectuée selon les critères du prêteur et peut rester soumise à des conditions. Elle ne garantit ni l’approbation définitive ni la capacité à financer tous les travaux futurs. Un budget personnel détaillé demeure nécessaire pour apprécier l’accessibilité réelle de la propriété.
Comment éviter de manquer de liquidités pendant la première année après l’achat ?
Il est préférable de conserver une réserve disponible après l’acquisition, de reporter les rénovations non essentielles et d’établir un calendrier des dépenses sur douze mois. Les charges saisonnières, les taxes, l’assurance et les interventions prioritaires doivent être intégrées au suivi financier. Une révision régulière du budget permet d’ajuster les projets lorsque les coûts réels deviennent connus.