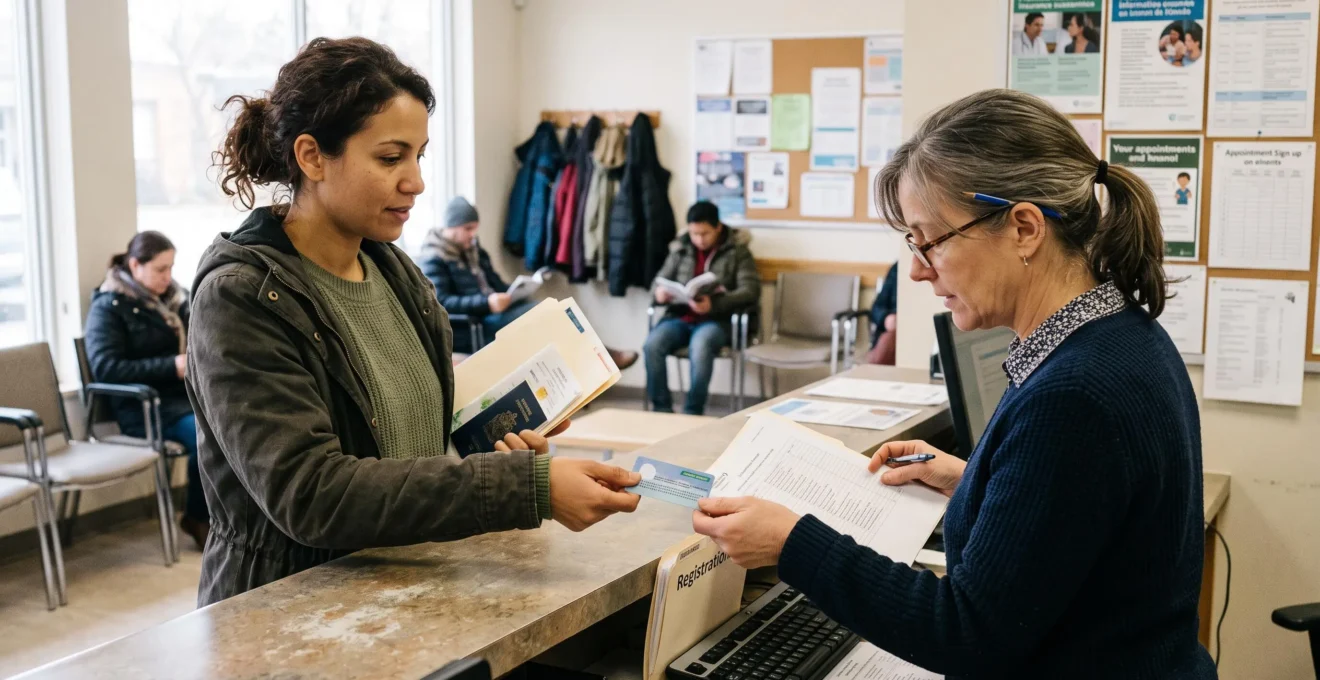
Au Canada, l’accès universel aux soins signifie que les résidents admissibles bénéficient d’une couverture publique pour les services hospitaliers et médicaux médicalement nécessaires. Ce principe ne garantit toutefois ni la gratuité de toutes les dépenses de santé, ni l’obtention immédiate d’un rendez-vous, ni une admissibilité automatique dès l’arrivée sur le territoire.
Le système canadien repose sur des régimes provinciaux et territoriaux qui appliquent les principes de la Loi canadienne sur la santé. Les modalités d’inscription, certains services complémentaires et les conditions de maintien de la couverture dépendent donc du lieu de résidence. Une consultation hospitalière assurée et l’achat d’un médicament en pharmacie peuvent, par exemple, relever de mécanismes de financement différents.
Pour un résident ou un nouvel arrivant, comprendre cette distinction permet d’anticiper les frais, de choisir une assurance complémentaire adaptée et d’effectuer les démarches administratives nécessaires. Il faut également distinguer trois dimensions : le droit à une couverture, la nature des prestations effectivement remboursées et la disponibilité des professionnels de santé.
L’essentiel sur l’accès universel aux soins au Canada
- Les régimes publics couvrent les services médicaux et hospitaliers médicalement nécessaires pour les personnes admissibles, mais pas toutes les dépenses de santé.
- Les médicaments, les soins dentaires et plusieurs prestations complémentaires relèvent de programmes particuliers ou d’assurances supplémentaires.
- Une carte d’assurance maladie valide ne garantit pas un rendez-vous rapide : l’accès dépend aussi des professionnels disponibles et de l’organisation locale des services.
- Pourquoi l’accès universel ne couvre-t-il pas nécessairement toutes les dépenses de santé ?
- Comment vérifier si un soin est couvert par votre régime provincial avant de prendre rendez-vous ?
- Couverture publique ou complémentaire : laquelle intervient pour les médicaments et soins dentaires ?
- Pourquoi être couvert ne garantit-il pas toujours un rendez-vous rapide avec un professionnel ?
- Quand faut-il mettre à jour son dossier d’assurance maladie après un déménagement ou un changement familial ?
- Comment effectuer les démarches d’assurance maladie après une installation au Canada ?
- Quelles erreurs administratives peuvent compliquer le maintien de votre statut de résident permanent ?
- Comment les résidents organisent-ils leur quotidien entre services, travail et loisirs ?
Pourquoi l’accès universel ne couvre-t-il pas nécessairement toutes les dépenses de santé ?
L’accès universel aux soins au Canada concerne principalement les services médicaux et hospitaliers médicalement nécessaires pour les résidents admissibles. Il ne constitue pas une assurance couvrant toutes les dépenses de santé. Les médicaments achetés en pharmacie, les soins dentaires courants, certains examens de la vue et les transports ambulanciers peuvent occasionner des frais, selon la province et les programmes applicables.
La Loi canadienne sur la santé établit les grands principes du financement public, notamment l’universalité, l’accessibilité et la transférabilité. Cependant, chaque province ou territoire administre son régime et détermine les services considérés comme médicalement nécessaires dans le cadre applicable.
Les explications de Santé Canada sur la couverture publique des soins précisent que les régimes doivent assurer les services médicaux et hospitaliers médicalement nécessaires ainsi que certains services de chirurgie dentaire. Elles distinguent ces prestations des services supplémentaires, dont le financement varie selon les administrations.
Cette différence a des conséquences pratiques. Une personne peut consulter un médecin pour une affection couverte sans payer directement la consultation, puis devoir assumer une partie du prix des médicaments prescrits. De même, une visite dentaire préventive peut ne pas relever de l’assurance maladie générale, même si certains programmes publics offrent une aide à des personnes admissibles.
Les dépenses susceptibles de nécessiter une couverture supplémentaire comprennent notamment :
- les médicaments sur ordonnance délivrés en pharmacie, selon les programmes applicables ;
- les examens dentaires préventifs, les traitements et les prothèses non pris en charge ;
- les lunettes et certains services optométriques ;
- les appareils auditifs et certains équipements médicaux ;
- les transports ambulanciers et divers services paramédicaux, selon les circonstances.
Ces exclusions ne sont pas absolues. Des programmes publics peuvent financer totalement ou partiellement certaines prestations pour les enfants, les aînés, les personnes à faible revenu ou d’autres catégories admissibles. Le contenu des programmes et leurs critères doivent être vérifiés auprès des autorités compétentes.
La situation mérite une attention particulière lors d’une installation au Canada. Selon la province, une période d’attente peut précéder l’activation du régime public. Une assurance privée temporaire peut alors limiter l’exposition financière, à condition de vérifier les exclusions, les plafonds et la date de prise d’effet du contrat.
L’universalité garantit donc un socle de protection, mais elle ne dispense pas d’examiner les garanties applicables à chaque prestation. Avant un rendez-vous, la vérification du service précis constitue le moyen le plus fiable d’éviter une mauvaise surprise.
Comment vérifier si un soin est couvert par votre régime provincial avant de prendre rendez-vous ?
Pour vérifier la couverture d’un soin au Canada, commencez par identifier la prestation exacte, consultez les règles officielles du régime de votre province ou territoire, puis demandez au professionnel si des frais seront facturés. Cette démarche est particulièrement importante pour les soins dentaires, les examens de la vue, les prestations paramédicales et certains actes réalisés en clinique.
La notion de nécessité médicale est essentielle. Un service recommandé par un professionnel n’est pas automatiquement une prestation assurée dans toutes les situations. Le motif de la consultation, le contexte clinique, l’admissibilité du patient et les modalités de facturation peuvent modifier la prise en charge.
Une vérification efficace repose sur trois étapes :
- Identifier le service précis. Notez le type de consultation, l’examen prévu, le professionnel concerné et, si possible, l’intitulé exact de l’acte.
- Consulter le régime officiel. Vérifiez les services assurés, les éventuels critères d’âge, de résidence ou de situation médicale, ainsi que les exclusions publiées.
- Confirmer la facturation. Contactez le cabinet pour savoir si la prestation est directement facturée au régime public et si des frais supplémentaires sont prévus.
Cette dernière étape évite notamment de supposer qu’une clinique privée facture nécessairement ses patients. Un prestataire privé peut également fournir des soins médicalement nécessaires financés par le régime public. À l’inverse, certains services offerts dans un établissement de santé peuvent ne pas être assurés.
Lorsqu’un professionnel annonce des frais, demandez une estimation écrite précisant les services facturés. Il peut s’agir, par exemple, d’un certificat médical administratif, d’une prestation facultative ou d’un acte qui ne satisfait pas aux conditions de remboursement.
Checklist avant un rendez-vous médical
- Vérifier la validité de sa carte d’assurance maladie et conserver une confirmation de son statut actif.
- Identifier le soin demandé et noter son intitulé exact dans sa liste de rendez-vous.
- Consulter les conditions du régime provincial et enregistrer la référence de la règle applicable.
- Demander au cabinet une confirmation écrite de la prise en charge ou un devis des frais prévus.
- Vérifier les garanties complémentaires et conserver une estimation de la somme restant à payer.
Si le professionnel ne facture pas directement le régime provincial, il faut demander si un remboursement est possible, selon quelle procédure et avec quels justificatifs. Un paiement préalable ne signifie pas nécessairement qu’une prestation est remboursable.
Les services numériques provinciaux, lorsqu’ils existent, peuvent faciliter certaines vérifications administratives. Ils ne remplacent toutefois pas la confirmation de la couverture du soin concerné.
Une fois la prise en charge du service principal confirmée, il reste à examiner les dépenses connexes. Les médicaments et les soins dentaires nécessitent souvent une analyse distincte des assurances publiques et complémentaires.
Couverture publique ou complémentaire : laquelle intervient pour les médicaments et soins dentaires ?
Au Canada, le financement des médicaments et des soins dentaires dépend du régime public applicable, des programmes particuliers auxquels la personne est admissible et de ses éventuelles assurances complémentaires. Il n’existe pas de règle unique selon laquelle le public rembourse toujours en premier. L’ordre de paiement dépend des conditions des programmes et des contrats.
Les médicaments administrés dans le cadre d’une hospitalisation assurée sont généralement compris dans la prise en charge hospitalière. En revanche, ceux achetés en pharmacie peuvent relever d’un programme public de médicaments, d’une assurance collective ou d’une assurance individuelle.
Pour les soins dentaires, la plupart des prestations courantes ne sont pas couvertes par le régime général d’assurance maladie. Des dispositifs publics particuliers peuvent néanmoins intervenir, notamment selon les revenus, l’âge ou d’autres critères d’admissibilité.
Les informations d’IRCC sur l’accès aux soins de santé au Canada distinguent la couverture des soins médicaux, celle des médicaments et les prestations dentaires généralement exclues du régime public de base.
Pour comprendre les responsabilités financières, il convient de distinguer les différents mécanismes possibles.
| Critère | Couverture publique | Couverture complémentaire |
|---|---|---|
| Admissibilité | Selon la province, le programme et la situation du résident | Selon le contrat individuel ou collectif |
| Médicaments | Prise en charge variable selon les programmes applicables | Remboursement selon la liste et les conditions du contrat |
| Soins dentaires | Programmes généraux ou ciblés selon les critères applicables | Garanties déterminées par le contrat |
| Reste à charge | Franchises ou contributions possibles selon le programme | Franchises, coassurance et plafonds éventuels |
| Coordination | Règles propres au dispositif concerné | Coordination prévue avec les autres régimes |
Une assurance peut prévoir une franchise, une part non remboursable ou un plafond annuel. Ainsi, une prestation annoncée comme couverte peut encore occasionner une dépense personnelle.
Un exemple purement hypothétique permet de comprendre ce mécanisme : si un contrat rembourse 80 % d’un soin admissible, sans franchise ni autre restriction, le patient doit assumer les 20 % restants. Ce calcul illustratif ne représente pas les conditions d’un régime canadien particulier.
Pour les personnes sans assurance collective, la comparaison entre assurance individuelle et paiement direct doit tenir compte de la fréquence prévisible des soins, des primes, des franchises, des exclusions et des plafonds. Une couverture coûteuse n’est pas automatiquement avantageuse pour de petites dépenses occasionnelles, tandis que des besoins réguliers peuvent modifier l’arbitrage.
Il faut également vérifier si l’adhésion à un programme public est compatible avec une assurance privée existante. Certaines prestations ne peuvent pas être remboursées deux fois et les modalités de coordination diffèrent selon les dispositifs.
La couverture financière constitue une protection importante, mais elle ne règle pas nécessairement les difficultés de disponibilité des médecins, des spécialistes ou des établissements de santé.
Pourquoi être couvert ne garantit-il pas toujours un rendez-vous rapide avec un professionnel ?
Être assuré au Canada signifie pouvoir bénéficier de prestations médicales couvertes selon les règles applicables, mais cela ne garantit pas la disponibilité immédiate d’un professionnel. Les délais dépendent notamment du nombre de médecins, de la demande locale, de la spécialité recherchée et de la priorité médicale. Une carte d’assurance valide ne constitue donc pas une garantie de rendez-vous rapide.
L’accès aux soins comporte deux dimensions distinctes : la protection contre les dépenses médicales assurées et la possibilité concrète de rencontrer un professionnel dans un délai adapté à son état de santé.
La disponibilité des médecins de famille illustre cette différence. Selon le rapport de l’Institut canadien d’information sur la santé sur les effectifs de 2024, plusieurs millions d’adultes ne disposaient pas d’un professionnel de soins attitré.
5,7 millions
Adultes canadiens sans dispensateur de soins attitré en 2024, selon les données et estimations rapportées par l’ICIS. Cet indicateur ne signifie pas que toutes ces personnes étaient privées de tout accès aux services médicaux.
Rapport de l’ICIS sur les effectifs des professionnels de santé en 2024, publié en décembre 2025 et mis à jour en juin 2026.
Cette donnée met en évidence une difficulté d’accès aux soins réguliers, même lorsque les personnes concernées bénéficient du régime public. Elle ne permet cependant pas de prédire le délai d’attente dans une ville ou pour une consultation individuelle.
La situation varie selon les régions. Les territoires éloignés et certaines zones moins bien desservies peuvent présenter des difficultés particulières liées au recrutement ou à la disponibilité des professionnels. Les grandes villes peuvent également connaître une forte pression sur leurs services.
L’organisation des soins repose sur différents mécanismes : inscription auprès d’un médecin de famille, orientation vers un spécialiste, listes d’attente, triage médical et accès à des services de proximité.
Lorsqu’un résident ne dispose pas d’un médecin attitré, plusieurs démarches peuvent être envisagées :
- s’inscrire au mécanisme provincial de recherche ou d’attribution d’un médecin de famille, lorsqu’il existe ;
- consulter les possibilités offertes par les cliniques sans rendez-vous et les centres de santé communautaires ;
- utiliser les services provinciaux de conseil infirmier ou d’orientation médicale ;
- demander conseil à un pharmacien pour certaines affections mineures ou questions liées aux médicaments, dans les limites de ses compétences provinciales ;
- recourir aux urgences lorsque la situation médicale l’exige, plutôt que pour remplacer systématiquement une consultation courante.
Les services d’urgence évaluent les patients selon la gravité de leur état. Une situation moins urgente peut donc entraîner une attente, indépendamment du fait que les soins soient assurés.
Avant de déménager dans une nouvelle région, il est utile de rechercher les établissements de proximité, les possibilités d’inscription auprès d’un médecin et les solutions disponibles pour les soins réguliers.
Pour maintenir un suivi médical cohérent, il importe également de conserver un dossier administratif à jour. Une carte valide et des coordonnées exactes facilitent les démarches, sans supprimer les contraintes de capacité du système.
Quand faut-il mettre à jour son dossier d’assurance maladie après un déménagement ou un changement familial ?
Un résident doit vérifier les obligations de mise à jour de son assurance maladie lorsqu’il change d’adresse, de situation familiale, de nom ou de province de résidence. Les événements à déclarer et les délais applicables dépendent du régime provincial ou territorial. Une déclaration rapide permet de limiter les difficultés liées à l’admissibilité, à la correspondance administrative et à la validité des renseignements enregistrés.
Le changement d’adresse constitue une situation courante. Une ancienne adresse peut empêcher la réception d’une nouvelle carte, d’une demande de justificatifs ou d’un avis administratif important.
Un changement de situation familiale, comme un mariage, une séparation, une naissance ou une adoption, peut aussi nécessiter des formalités. Les informations à transmettre dépendent de la structure du régime, de la nature du changement et des droits individuels des personnes concernées.
Les modifications à vérifier comprennent notamment :
- un changement d’adresse résidentielle ou postale ;
- un changement de nom légal ;
- une naissance ou une adoption nécessitant l’inscription d’un enfant ;
- une évolution de la situation familiale ayant une incidence sur certains programmes ;
- un déménagement dans une autre province ou un autre territoire.
Le déménagement interprovincial mérite une attention particulière. La transférabilité constitue un principe de la Loi canadienne sur la santé. Santé Canada explique que la province ou le territoire d’origine maintient généralement la couverture pendant une période transitoire de trois mois, sous réserve des conditions applicables.
Cette continuité ne dispense pas de demander l’inscription auprès du nouveau régime. Les exigences de résidence et les modalités de prise en charge doivent être vérifiées avant le déménagement, notamment lorsqu’un traitement est déjà en cours.
Les procédures administratives varient : certains changements peuvent être déclarés en ligne, tandis que d’autres nécessitent un formulaire, un déplacement dans un centre de services ou l’envoi de pièces justificatives.
Selon la demande, il peut être nécessaire de présenter une pièce d’identité, une preuve de résidence, un document relatif au changement de nom ou un justificatif de situation familiale. Aucune liste de documents ne doit être considérée comme universelle à l’ensemble des provinces.
Conservez une confirmation de la modification effectuée et vérifiez que les renseignements ont bien été actualisés. En cas d’incertitude sur une période de transition, contactez les régimes concernés avant de supposer que votre couverture demeure inchangée.
Ces vérifications sont particulièrement importantes pour les nouveaux arrivants, qui doivent souvent coordonner leur installation, leur admissibilité provinciale et l’obtention de leur première carte d’assurance santé.
Comment effectuer les démarches d’assurance maladie après une installation au Canada ?
Après une installation au Canada, il faut demander l’inscription au régime d’assurance maladie de sa province ou de son territoire de résidence. La démarche consiste généralement à vérifier son admissibilité, réunir les pièces justificatives exigées et soumettre une demande auprès de l’organisme compétent. La couverture peut commencer immédiatement ou après une période d’attente, selon la situation.
La première étape consiste à identifier le régime applicable. Il ne s’agit pas d’une carte nationale unique : chaque province et territoire administre son propre système d’inscription.
En Ontario, les démarches relèvent du Régime d’assurance-santé de l’Ontario. Au Québec, elles concernent notamment la Régie de l’assurance maladie du Québec. Les autres provinces et territoires disposent également de leurs propres autorités et procédures.
Les règles d’admissibilité ne sont pas identiques pour tous les profils. Les citoyens canadiens et les résidents permanents peuvent demander leur inscription sous réserve des conditions applicables. Les travailleurs temporaires et les étudiants internationaux doivent vérifier les critères spécifiques correspondant à leur statut et à leur province.
Les démarches habituelles comprennent :
- Déterminer le régime de la province ou du territoire où l’on réside effectivement.
- Vérifier les conditions d’admissibilité liées au statut, à la résidence et, le cas échéant, à la durée de séjour.
- Réunir les justificatifs demandés, notamment les documents d’identité et de résidence requis.
- Remplir le formulaire officiel et déposer la demande selon le canal autorisé.
- Vérifier la date d’entrée en vigueur de la couverture et conserver les confirmations administratives.
Le dépôt peut s’effectuer en personne, en ligne ou par un autre moyen autorisé, selon le régime. Certaines procédures prévoient une vérification physique des documents ou une photographie destinée à la carte.
Une difficulté fréquente concerne la période précédant l’activation des droits. Dans certaines provinces, une attente pouvant aller jusqu’à trois mois est possible. Les conditions exactes doivent être confirmées, car cette période ne s’applique pas uniformément à tous les résidents.
Une assurance privée temporaire peut être envisagée pendant cet intervalle. Avant de souscrire, il faut vérifier les frais couverts, les exclusions, les délais de carence éventuels et les conditions de remboursement.
L’absence de carte n’empêche pas nécessairement d’obtenir des soins urgents, mais l’accès aux urgences ne garantit pas leur gratuité pour une personne qui n’est pas assurée. Les frais éventuels dépendent de la situation et des règles applicables.
Il convient également d’éviter plusieurs confusions administratives. Le numéro d’assurance sociale, utilisé notamment pour le travail et certaines démarches gouvernementales, n’est pas une carte d’assurance maladie. L’obtention d’un emploi n’est pas non plus une condition préalable universelle à toute demande de couverture publique.
Enfin, les enfants et autres membres du foyer doivent faire l’objet des inscriptions ou vérifications nécessaires selon leur situation. L’admissibilité d’un adulte ne signifie pas automatiquement que toutes les démarches familiales sont terminées.
Le régime provincial et le statut d’immigration sont liés dans certaines démarches documentaires, mais ils relèvent d’autorités différentes. Cette distinction devient importante lorsque le résident souhaite maintenir son statut permanent tout en effectuant des séjours à l’étranger.
Quelles erreurs administratives peuvent compliquer le maintien de votre statut de résident permanent ?
Les principales difficultés administratives liées au statut de résident permanent concernent le respect de l’obligation de résidence, la documentation des séjours à l’étranger et l’exactitude des renseignements transmis aux autorités d’immigration. Les règles du statut permanent sont distinctes de celles de l’assurance maladie provinciale. Une erreur administrative n’entraîne donc pas automatiquement une perte de statut, mais peut compliquer son examen.
Selon Immigration, Réfugiés et Citoyenneté Canada, la règle générale impose aux résidents permanents de satisfaire à une obligation de résidence de 730 jours sur une période de cinq ans. Ces jours ne doivent pas nécessairement être consécutifs, et certaines périodes passées à l’étranger peuvent compter dans le calcul selon les conditions prévues.
Les règles d’IRCC relatives au statut de résident permanent précisent également que l’expiration d’une carte de résident permanent ne signifie pas automatiquement la perte du statut juridique.
La distinction est importante : la carte sert notamment de document pour certaines démarches et certains déplacements, tandis que le statut relève des règles fédérales d’immigration. De son côté, la couverture maladie dépend des exigences provinciales ou territoriales.
Une personne peut donc devoir démontrer sa résidence au Canada dans plusieurs contextes administratifs, sans que les mêmes critères de présence s’appliquent nécessairement.
Parmi les situations qui méritent une vigilance particulière figurent :
- un suivi incomplet des dates d’entrée et de sortie du Canada ;
- des absences prolongées dont les circonstances sont difficiles à documenter ;
- des renseignements inexacts dans une demande officielle ;
- des documents de résidence ou d’emploi insuffisamment conservés ;
- des coordonnées non actualisées qui empêchent de recevoir des communications administratives importantes.
Tenir un historique des voyages permet de mieux préparer les vérifications de résidence. Il est également prudent de conserver les documents pertinents, notamment les baux, les avis d’imposition, les relevés d’emploi et les justificatifs de déplacements, lorsqu’ils correspondent à la situation réelle du résident.
Ces documents ne remplacent pas l’évaluation juridique des critères de résidence. Ils peuvent toutefois faciliter la préparation d’un dossier et réduire les difficultés lorsque des informations doivent être confirmées.
Il faut éviter d’assimiler un oubli de changement d’adresse ou une carte expirée à une perte automatique du statut permanent. Les conséquences juridiques dépendent des règles et des procédures applicables. Une décision relative à l’obligation de résidence doit être distinguée d’un simple problème documentaire.
Lorsqu’une demande contient une erreur, il convient de rechercher la procédure officielle de correction auprès de l’autorité compétente. En cas de situation complexe, notamment après des absences prolongées ou lorsqu’une décision défavorable est envisagée, l’accompagnement d’un avocat ou d’un consultant en immigration réglementé peut être pertinent.
La gestion de ces obligations prend tout son sens dans l’organisation générale de la vie au Canada. L’accès aux soins doit être intégré aux autres démarches de résidence, d’emploi et de vie familiale.
À retenir pour organiser son installation
- Préparer les justificatifs de résidence et d’identité permet de coordonner plus facilement les inscriptions aux différents services.
- Examiner les garanties de l’employeur avant de compter sur une assurance complémentaire aide à anticiper les dépenses non couvertes.
- Identifier les services de santé et les organismes communautaires disponibles dans son quartier facilite l’orientation en cas de besoin.
Comment les résidents organisent-ils leur quotidien entre services, travail et loisirs ?
Au Canada, les résidents organisent généralement leur quotidien en combinant les démarches administratives, les obligations professionnelles, l’accès aux services de proximité et les activités personnelles. L’assurance maladie fait partie de cet ensemble : elle doit être coordonnée avec le logement, l’emploi, les documents d’identité et les besoins familiaux. Une organisation anticipée facilite l’accès aux services utiles.
L’installation dans une nouvelle province mobilise souvent plusieurs justificatifs similaires. Les documents d’identité, les preuves d’adresse et les renseignements relatifs au statut de résidence peuvent être utiles pour l’inscription à l’assurance maladie, l’ouverture de certains comptes, les démarches scolaires ou d’autres services administratifs.
La préparation d’un dossier documentaire cohérent évite de rechercher à chaque démarche des justificatifs éparpillés. Il demeure toutefois nécessaire de vérifier les exigences propres à chaque organisme, qui ne sont pas interchangeables.
Le travail joue également un rôle important dans la protection financière. Certains employeurs proposent une assurance collective couvrant notamment des médicaments ou des soins dentaires. D’autres ne proposent pas ces avantages, ou les rendent accessibles seulement après une période d’admissibilité prévue au contrat.
Avant de considérer une offre d’emploi uniquement sous l’angle du salaire, il peut donc être utile d’examiner les garanties complémentaires, la part des primes payée par l’employé, les exclusions et les possibilités de couverture familiale.
Les services de proximité constituent un autre élément de l’organisation quotidienne. Les centres communautaires, les bibliothèques, les installations sportives et les programmes municipaux peuvent faciliter l’intégration sociale et soutenir les habitudes favorables au bien-être.
Ces services n’ont pas vocation à remplacer les soins médicaux. Ils peuvent néanmoins contribuer à prévenir l’isolement, faciliter l’activité physique et aider les nouveaux arrivants à mieux connaître leur environnement.
Les organismes d’accueil et les associations communautaires constituent également des ressources d’orientation. Ils peuvent aider à identifier les administrations compétentes, à comprendre certaines démarches et à trouver les services accessibles localement.
Pour une famille, la coordination des calendriers est particulièrement importante. Les inscriptions scolaires, les rendez-vous médicaux, les renouvellements de documents et les obligations professionnelles peuvent se chevaucher. Un calendrier partagé et un classement des justificatifs facilitent leur suivi.
Une organisation réaliste consiste à vérifier régulièrement trois éléments : les droits administratifs actifs, les dépenses de santé potentiellement non couvertes et les coordonnées des services médicaux utilisables dans sa région.
Pour passer à l’action, commencez par confirmer votre admissibilité au régime provincial, puis identifiez les soins qui nécessitent une couverture supplémentaire. Conservez ensuite les coordonnées des services de santé de proximité et les justificatifs utiles dans un dossier facilement accessible.
Un résident permanent bénéficie-t-il automatiquement de soins gratuits dès son arrivée au Canada ?
Non. Un résident permanent peut demander son inscription au régime public de la province ou du territoire où il réside, sous réserve des conditions d’admissibilité. Selon le régime, une période d’attente peut s’appliquer. Même une fois la couverture active, certains services et médicaments peuvent rester à sa charge.
Peut-on recevoir des soins au Canada sans carte d’assurance maladie ?
Il est possible de recevoir certains soins, notamment urgents, sans présenter une carte provinciale. Cela ne signifie toutefois pas que les prestations seront gratuites. Les frais éventuels et les possibilités de remboursement dépendent de la situation de la personne et des règles applicables.
Une assurance privée permet-elle d’éviter les listes d’attente du système public ?
Pas nécessairement. Une assurance complémentaire peut rembourser certains services, mais elle ne garantit pas qu’un médecin ou un spécialiste sera disponible plus rapidement. Les possibilités de prise en charge privée et les conditions d’accès dépendent des prestations concernées et des règles provinciales.
Les soins médicaux restent-ils couverts lors d’un voyage dans une autre province canadienne ?
Les régimes publics prévoient des mécanismes de transférabilité pour les services assurés, sous réserve des conditions applicables. Cependant, la prise en charge de certains frais, notamment ambulanciers ou complémentaires, peut varier. Avant un déplacement, il est prudent de vérifier les modalités de remboursement de son régime.
Quelle différence existe-t-il entre la carte d’assurance maladie et la carte de résident permanent ?
La carte d’assurance maladie atteste l’inscription à un régime provincial ou territorial de santé. La carte de résident permanent est un document fédéral lié au statut d’immigration. Elles remplissent des fonctions différentes et obéissent à des règles distinctes. L’expiration de l’une ne détermine pas automatiquement la validité de l’autre.